「今の家計は黒字。それでも、このままで大丈夫なのかは分からない」
子育て中のご家庭から、よくいただくご相談です。
その答えを数字で見せてくれるのが、ライフプラン表です。
子ども2人のモデル世帯で試算すると、今のままの場合は教育費が重なる時期に貯蓄が底をつき、65歳時点の金融資産は約500万円という結果でした。一方、3つの見直しを早めに始めた場合は約2,400万円となり、その差は約1,900万円になりました。
なお、登場する世帯は実在のお客様ではありません。よくいただくご相談をもとに設定した、架空のモデル世帯です。
ライフプラン表(キャッシュフロー表)とは
ライフプラン表とは、これから先の収入・支出・貯蓄の推移を1年単位で並べた表のことで、キャッシュフロー表とも呼ばれます。いわば、家計の「未来の家計簿」です。
家計簿が過去を記録するものだとすれば、ライフプラン表はこれから起きることを先に書き出しておくもの、と考えると分かりやすいと思います。
具体的には、次のような項目を年ごとに並べていきます。
- 家族それぞれの年齢
- 手取り収入
- 生活費・住居費・保険料
- 教育費や車の買い替えなど、その年だけ発生する支出
- その結果、手元にいくら残るか
この表をつくると、「なんとなく不安」だったものが「何年後に、いくら足りないのか」という具体的な形に変わります。
つまり、不安の正体が数字になって見えるということです。
今回のモデル世帯
今回は、つくばエクスプレス沿線にお住まいの、次のようなご家庭を想定しました。
- 夫33歳・会社員/年収520万円(手取り約410万円)
- 妻31歳・パート/年収110万円
- 子ども2人(3歳・0歳)
- 2年前に戸建てを購入。住宅ローン3,800万円・変動金利0.5%・35年(返済額 月約98,600円)
- 金融資産450万円
- 毎月の貯蓄額3万円
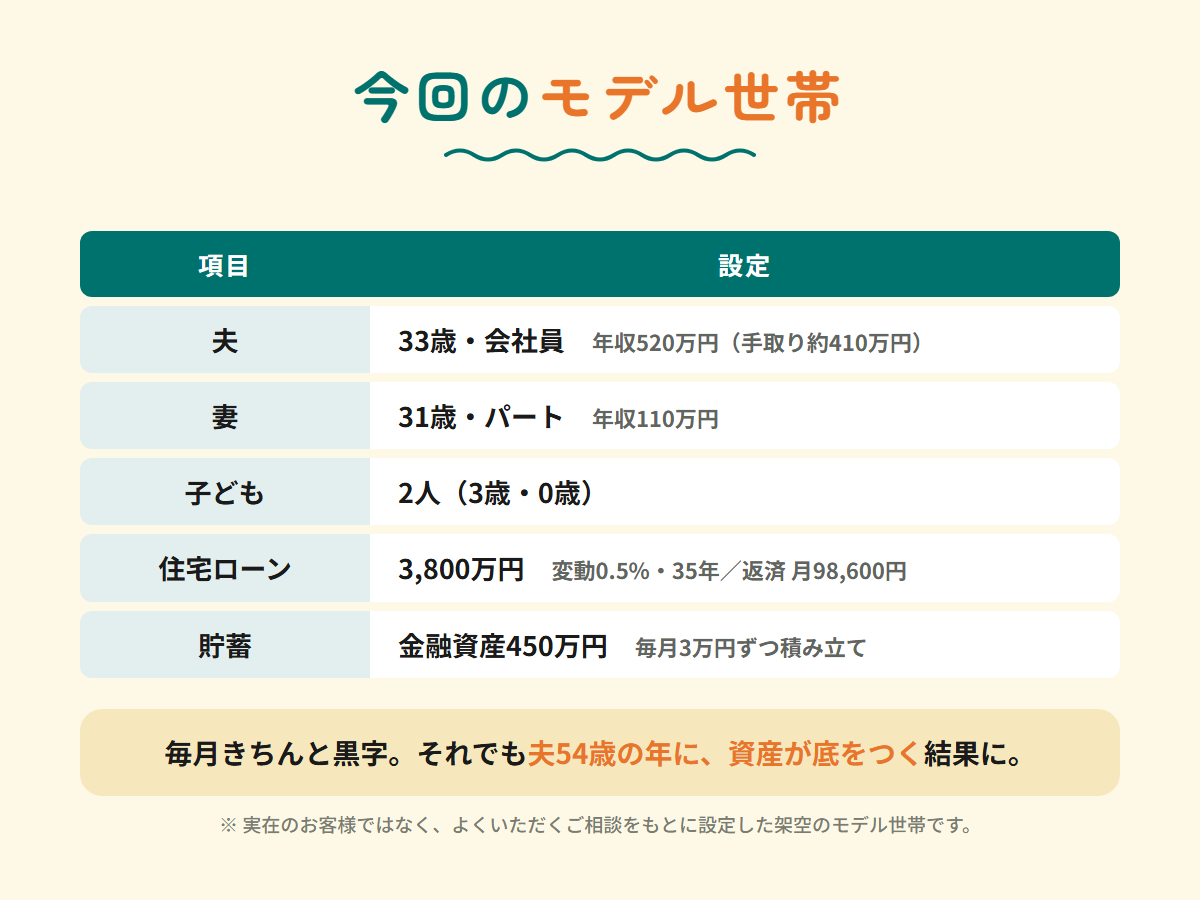
家計は毎月きちんと黒字です。ボーナスも出ています。
ご本人たちの感覚としても、「特に困ってはいないけれど、このままでいいのかは分からない」という状態でした。
何もしない未来|今のまま進むとどうなるか
まず、今の家計をそのまま将来に伸ばしてみます。
今が黒字でも、ずっと黒字とは限らない
子どもが小さいうちは、教育費はそれほどかかりません。
しかし、ライフプラン表で見ると、子どもが小さい時期は「貯めやすい時期」にあたります。裏を返せば、貯めやすい時期に貯まらない家計は、後から挽回するのが難しいということでもあります。
モデル世帯の年間貯蓄額は36万円で、決して少ない額ではありません。
ところが、教育費のピークには、年間貯蓄額の何倍もの支出が続きます。
貯蓄が減り始めるのは、上の子が高校生になるころ
表に落とすと、変化が起きるタイミングがはっきりします。
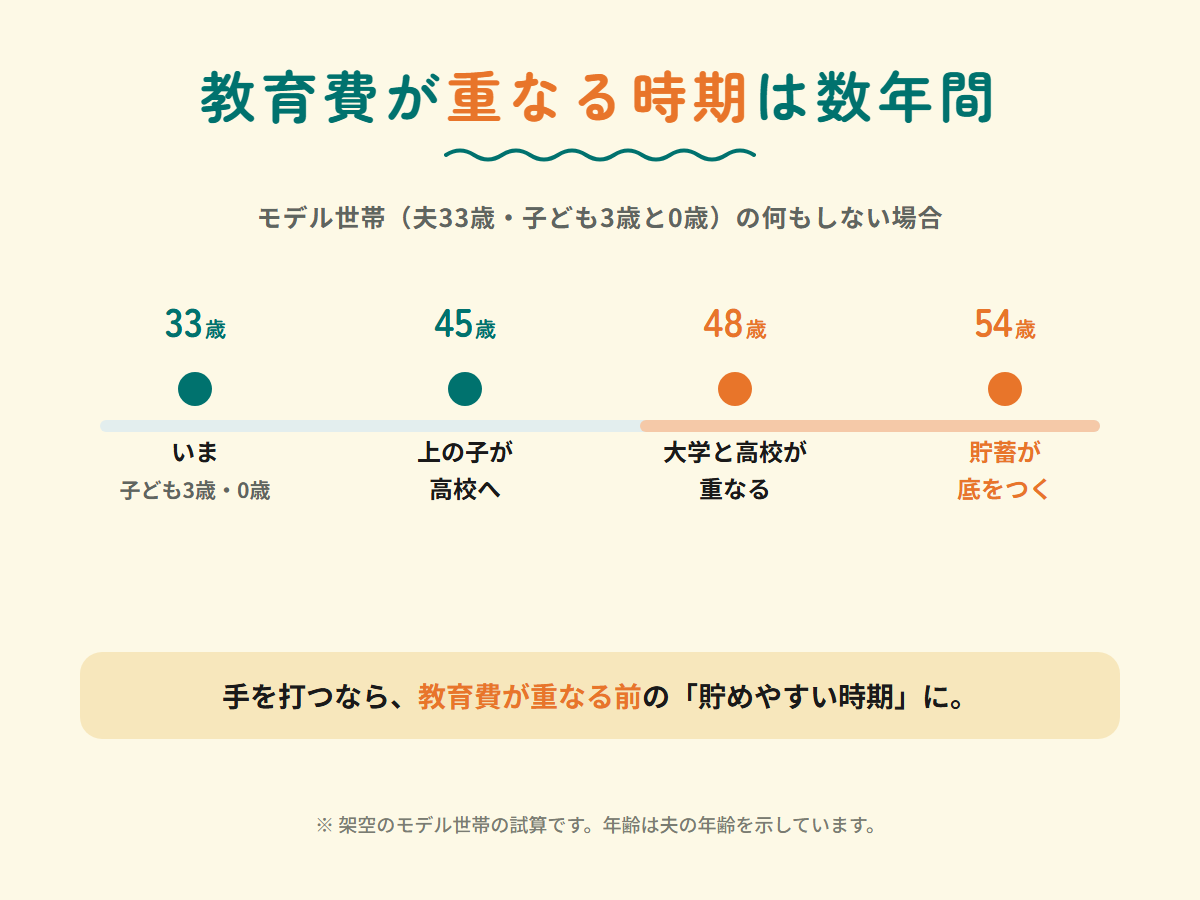
このご家庭の場合、夫が45歳になる年に上のお子さんが高校へ進学します。そして48歳の年には、上のお子さんが大学、下のお子さんが高校という時期を迎えます。
教育費が重なるのは、わずか数年間です。ただし、その数年間の負担が非常に大きくなります。
幼稚園から大学までの教育費は進路によって大きく異なりますが、すべて公立・国公立大学に進んだ場合でも、子ども1人あたり1,000万円前後が目安とされています(文部科学省「子供の学習費調査」、日本政策金融公庫「教育費負担の実態調査結果」をもとにした目安)。2人分では2,000万円を超える計算となります。
その結果、モデル世帯のライフプラン表では、夫が54歳になる年(下のお子さんが大学2年生の年)に金融資産が底をつきました。
そこから定年までの約10年間で立て直しを図りますが、65歳時点で手元に残るのは約500万円という結果になります。
収入が減ったわけでも、無駄遣いをしたわけでもありません。それでも、何もしなければこうした結果になることがあります。
対策後の未来|3つの見直しで何が変わるか
次に、同じご家庭に3つの対策を入れて、もう一度表を作り直します。
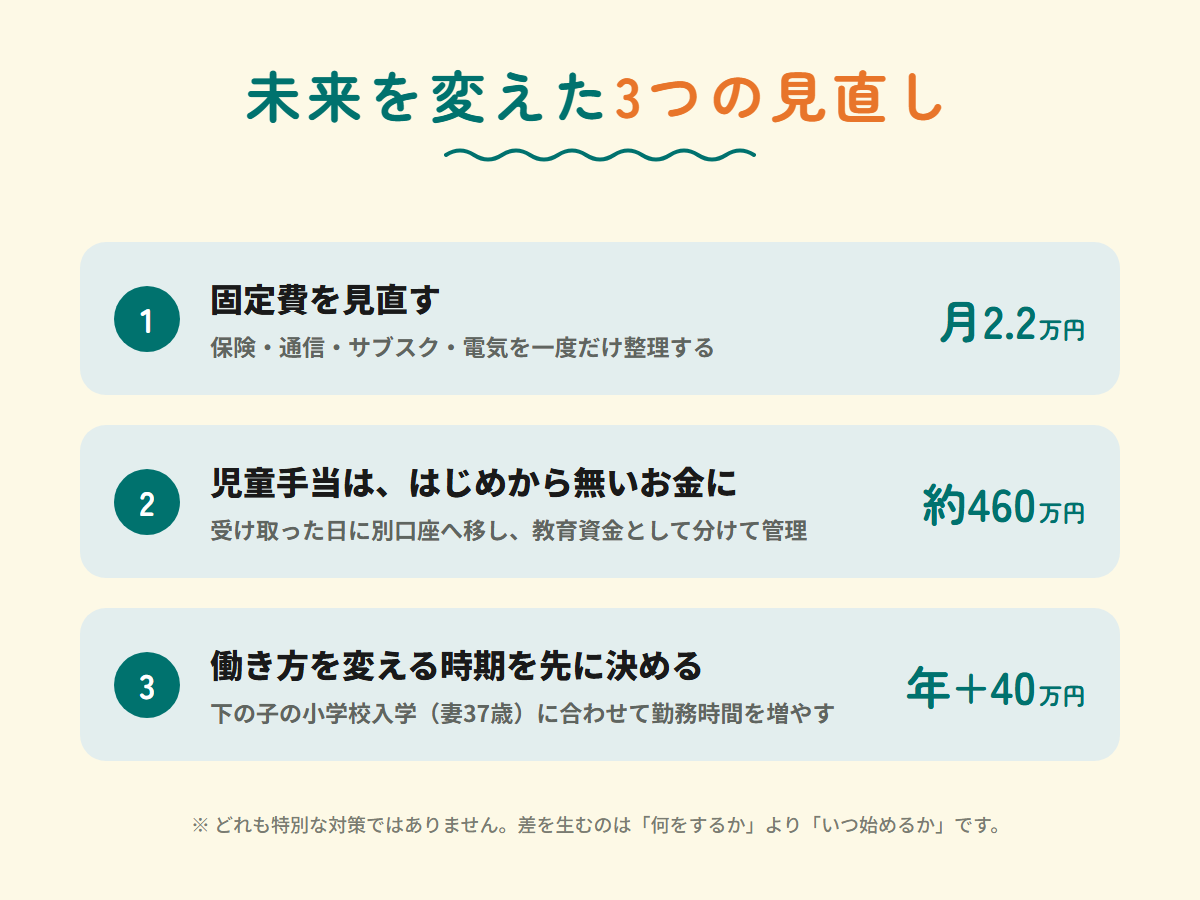
対策1|固定費を見直す
最初に手をつけたのは、毎月自動的に出ていくお金です。
- 保障が重複していた生命保険・医療保険 月1.2万円
- 大手キャリアの通信費 月0.6万円
- 使っていないサブスクや、見直せる電気料金プラン 月0.4万円
合計で月2.2万円、年間では26.4万円の余力が生まれました。
大切なのは、浮いたお金を生活費に混ぜないことです。そのため、積立の口座へ自動的に移す仕組みをつくりました。
対策2|児童手当を「はじめから無いお金」にする
児童手当は、3歳未満が月1.5万円、3歳から高校生年代までが月1万円となります(第3子以降は月3万円。2026年10月時点)。最新の情報はこども家庭庁の児童手当のページでご確認ください。
1人あたりの総額は、およそ230万円になります。2人分なら約460万円です。
まとまった額ですが、生活費の口座に入れておくと、多くのご家庭で自然に使い切ってしまいます。
そこで、受け取ったその日に別口座へ移し、教育資金として分けて管理することにしました。
児童手当を分けて管理するのは、資産を増やすためではありません。むしろ、教育費のピークで貯蓄を大きく取り崩さずに済ませるための備えです。
対策3|働き方を見直すタイミングを決めておく
3つ目は、収入を増やす側の対策です。
下のお子さんが小学校に入学するのは、妻が37歳になる年です。この時期に合わせて、勤務時間を増やす計画を立てました。
世帯の手取りは、年間で約40万円増える見込みです。あわせて、厚生年金に加入することで将来の年金額も増えます。
ポイントは、「いつから」を先に決めておくことです。というのも、漠然と「そのうち働き方を変えよう」と考えているだけでは、実際にはなかなか動けないからです。
65歳時点で、約1,900万円の差
3つの対策を入れて表を作り直すと、結果は次のように変わりました。
- 何もしない未来:夫54歳の年に金融資産が底をつき、65歳時点で約500万円
- 対策後の未来:同じ年に約780万円が残り、65歳時点で約2,400万円
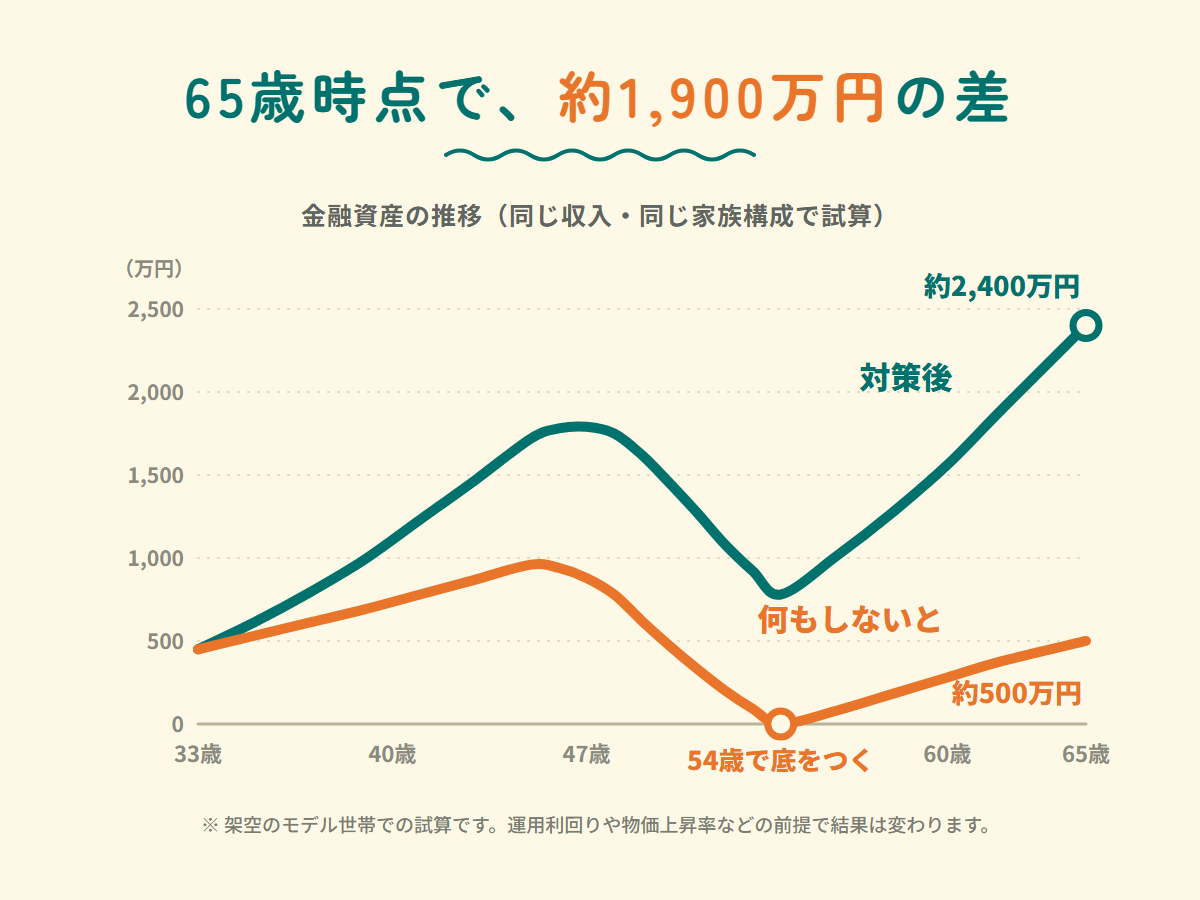
その差は、およそ1,900万円です。
なお、この試算では積立分を年3%で運用できた場合を前提とし、退職金と公的年金は含めていません。運用の成果は保証されるものではありませんので、実際にはより慎重な前提でも確認します。
それでも、金額の大きさ以上に注目していただきたい点があります。
差を生んだのは「金額」ではなく「時期」だった
今回の3つの対策は、どれも特別なものではありません。
保険を見直す。手当を分けて管理する。働き方を変える。いずれも、多くのご家庭が一度は考えたことのある内容だと思います。
では、なぜこれほどの差になるのでしょうか。
理由は、着手した時期にあります。
同じ月2.2万円の見直しでも、33歳から始めれば32年分、50歳から始めれば15年分です。しかも、教育費のピークを迎える前に手を打てるかどうかで、貯蓄を取り崩す量そのものが変わります。
言い換えれば、家計の改善は「何をするか」と同じくらい「いつするか」で結果が決まるということです。
そして、その「いつ」を教えてくれるのがライフプラン表です。
ライフプラン表を作るときに大切な3つのこと
最近は、無料のシミュレーターも増えています。ただし、実際にご相談を受けていると、次の3点で結果が大きく変わると感じます。
1. 都合のよい前提を置かない
昇給が毎年続く、教育費は公立で収まる、金利は上がらない。こうした前提を重ねると、表はいくらでもきれいになります。
そのため当事務所では、変動金利が上昇した場合など、うまくいかないパターンもあわせて確認します。
2. 平均値ではなく、ご自身の数字を使う
教育費の平均額や、同世代の貯蓄額。参考にはなりますが、判断の材料としては足りません。
たとえば、進学先を私立と考えているか公立と考えているかだけでも、必要な準備額は数百万円単位で変わります。
3. 作って終わりにしない
ライフプラン表は、作った瞬間から少しずつ現実とずれていきます。
転職、出産、住み替え、進路の変更。ライフイベントが起きるたびに、前提は変わります。だからこそ、定期的に更新していくことが大切です。
初回無料相談(30分)でお伝えしていること
当事務所では、初回に30分の無料相談をご用意しています。
30分の無料相談では、完成したライフプラン表をお渡しすることはできません。ただし、次のようなことはお伝えできます。
- 今の家計で、特に確認しておいたほうがよい点はどこか
- ご家庭の場合、教育費のピークがいつ来るのか
- ライフプラン表を作るとしたら、どんな資料が必要になるか
もちろん、金融商品のご案内をすることはありません。当事務所は保険や投資商品を販売せず、相談料のみでサービスを提供している独立系FP事務所です。
その立場を選んだ理由については、お客様一人ひとりに寄り添うために。私が独立系FPを選んだ理由でも詳しくお伝えしています。
まとめ|「このままで大丈夫か」を、数字で確かめる
今回のモデル世帯は、家計が赤字だったわけではありません。それでも、何もしなければ教育費のピークで貯蓄が底をつく結果になりました。
一方で、対策の内容そのものは、特別なものではありませんでした。
違いを生んだのは、将来の姿を先に見て、早い段階で動けたかどうかです。
ここでご紹介した数字は、あくまでモデル世帯のものです。ご家庭の収入も、教育方針も、住宅ローンの条件も、一つとして同じものはありません。
だからこそ、ご自身の数字で一度作ってみることに意味があります。
ご家庭のライフプラン表と実行ロードマップをお作りするサービスは、基本設計プラン55,000円(税込)からご用意しています。J-FLECの割引クーポンをご利用の場合は31,000円からとなります(2026年10月18日時点)。含まれる内容は料金・プランのページでご覧いただけます。
「うちの場合はどうなるんだろう」と感じた方は、お気軽に初回無料相談をご利用ください。FP相談の流れそのものについては、FP相談って何するの?もあわせてご覧いただけます。